O tolik zdražilo bydlení za poslední rok (stav k 2Q 2026). Zdražování zpomaluje, ale pokračuje. [1]
Společný projekt Finance Morava & Jakub Dohnal · data k 3. 10. 2026Nečekat na krach.
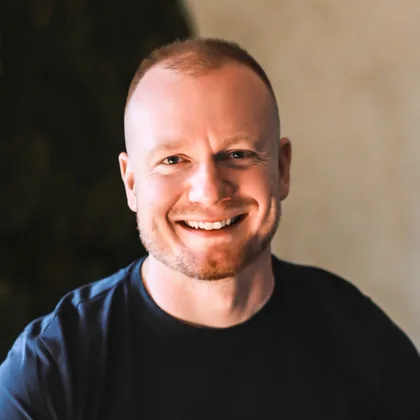
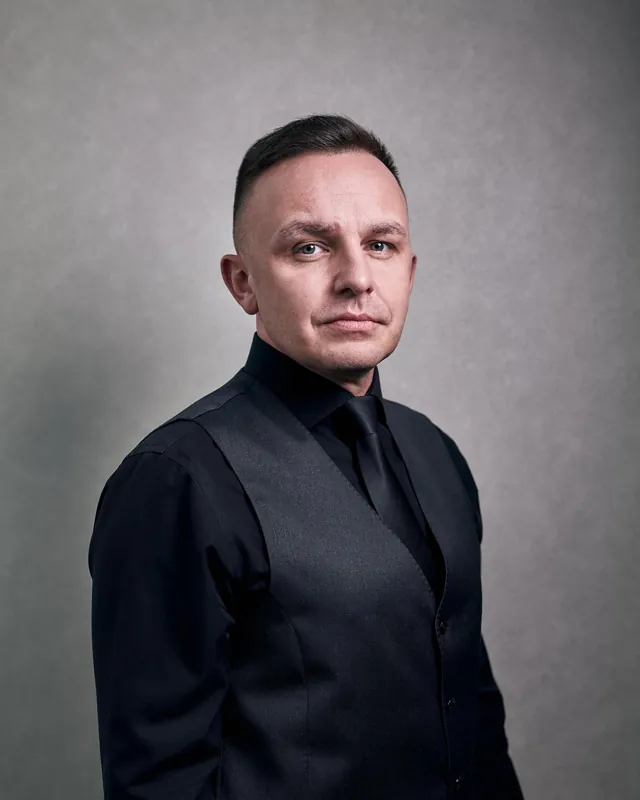 Připravili Mgr. Aleš Kafka (Finance Morava) a JUDr. Jakub Dohnal
čtení na 8 minut · interaktivní grafy
Nečekat na krach.
Rozpoznat okno.
Jak se v Česku vyvíjely ceny bydlení za posledních 18 let, co čekáme do roku 2036 a co by s cenou vašeho bytu udělala další krize. Srozumitelně, s čísly a pro Olomouc, Prostějov i Přerov.
Jak chcete číst?
Připravili Mgr. Aleš Kafka (Finance Morava) a JUDr. Jakub Dohnalčtení na 8 minut · interaktivní grafy
Inzeráty zdražují pomaleji než loni. To bývá první znak zklidnění. [6]
Průměrná sazba nových hypoték v srpnu 2026. Od jara hypotéky mírně zdražují. [7, 8]
Když odečteme, jak zdražilo všechno ostatní, je bydlení dnes o 3 % levnější než na vrcholu v roce 2022. [1, 2]
Společný projekt
Financování a transakce u jednoho stolu.
Výhled jsme připravili spolu: Aleš Kafka z Finance Morava pohledem bank a financování, Jakub Dohnal pohledem transakcí a práva. Kupní cena je jen polovina obchodu, druhou je, za kolik a jak ho zafinancujete.
Mgr. Aleš Kafka
Finanční a hypoteční poradce · 16 let praxe ve financích, z toho 12 let v bankách
- Hypotéky a refinancování
- Úvěry na bydlení i investiční nemovitosti
- Pojištění nemovitostí a příjmů
- Investice a spoření
Člen Okresní hospodářské komory Olomouc
Finance Morava Corporate s.r.o. (IČO 17240506, Ladova 389/10, Olomouc) je vázaným zástupcem společnosti Broker Trust, a.s. (IČO 26439719), samostatného zprostředkovatele spotřebitelského úvěru a investičního zprostředkovatele. Oprávnění ověříte v seznamech ČNB podle IČO. Seznamy ČNB ↗
Transakce a právo
JUDr. Jakub Dohnal, Ph.D., LL.M.
Transakce s firmami a nemovitostmi
- Koupě a prodej nemovitostí a firem
- Share deal, nebo asset deal
- Smlouvy, prověrky a vyjednávání
01
Plošný výprodej nečekáme
Za deset let bude kvalitní bydlení podle našeho hlavního scénáře o 30–60 % dražší než dnes. Cesta ale nebude rovná.
02
Po krizi pauza, pak růst
Po každé ze tří posledních krizí ceny na čas zastavily a pak se znovu rozjely. Kdo pauzu využil, nakoupil nejlevněji.
03
Na Hané tři různé sázky
Olomouc se v krizích chová jako celé Česko. Prostějov a Přerov padají zhruba dvakrát hlouběji, ale v dobrých letech rostou rychleji.
01 · 18 let cen bydlení v Česku
Krize nepřinesly výprodej. Přinesly okna.
Jak se měnily ceny bydlení od roku 2008. Plná čára v korunách, přerušovaná po odečtení inflace. Oranžově období, kdy bydlení ve skutečnosti zlevňovalo: to byla nejlepší okna k nákupu. [1, 2]
V korunách o necelých 9 %, po odečtení inflace téměř o 15 %. Levnější období trvalo přes čtyři roky.
Krize, a přesto zdražení o pětinu za jediný rok. Táhly to levné hypotéky. [13]
V korunách skoro nic, po odečtení inflace citelná sleva. Trvala zhruba rok a půl.
02 · Co se děje po krizi
Po každé krizi přišla pauza. Pak se trh znovu rozjel.
Finanční krize, covid i válka na Ukrajině ceny bydlení na čas zastavily. Pokaždé ale přišel nový růst. Lišilo se jen to, jak dlouho pauza trvala. [1, 2]
2008
Finanční krize
Pauza7,5 rokuPak růst+64 %za dalších 5 let
Ceny nejdřív klesly a pak skoro pět let stály. Na původní úroveň se vrátily až začátkem roku 2016. Potom přišel nejsilnější růst v historii.
2020
Covid
Pauzajen zpomaleníPak růst+41 %za 2 roky
Ceny vůbec nespadly, na jaře 2020 jen na chvíli zpomalily. Levné hypotéky pak rozjely největší boom posledních let.
2022
Ukrajina a sazby
Pauza1,75 rokuPak růst+20 %za další 2 roky
Drahé hypotéky ceny na rok a tři čtvrtě zastavily a mírně srazily. Od poloviny roku 2024 bydlení znovu zdražuje.
Poctivě: Platí to pro poslední tři krize v Česku. Další pauza může být delší a konkrétní byt může zlevnit víc než celý trh. Proto počítejte s rezervou.
Kalkulačka krize
Co by krize udělala s cenou vašeho bytu?
Zadejte rok nákupu, cenu bytu a na kolik let dopředu se chcete dívat. Ukážeme, jak by se cena vyvíjela, kdyby se zopakovala některá z posledních tří krizí, přesně podle tehdejších dat.
Kdy kupujete (rok, kdy přijde krize)
Jak počítat
jako po roce 2008 (finanční krize) jako po roce 2020 (covid) jako po roce 2022 (ukrajina a sazby) cena při nákupu
Čáry ukazují, jak by se měnila cena vašeho bytu, kdyby se trh choval přesně jako po dané krizi. Kde čára končí, novější data zatím nejsou.
Finanční krize
Hospodářská krize po pádu Lehman Brothers
- Nejníž by byt stál
- 4,10 mil. Kč · −8,9 % za 4,5 roku
- Zpátky na cenu nákupu
- 7,5 roku
- Za 5 let
- 4,12 mil. Kč · −8,5 %
Covid
Pandemie a lockdowny
- Nejníž by byt stál
- neklesl pod cenu nákupu
- Zpátky na cenu nákupu
- nebylo potřeba
- Za 5 let
- 7,11 mil. Kč · +58,1 %
Ukrajina a sazby
Válka, energetická krize, inflace a drahé hypotéky
- Nejníž by byt stál
- 4,33 mil. Kč · −3,8 % za 0,75 roku
- Zpátky na cenu nákupu
- 1,75 roku
- Za 3,75 roku (dál data nejsou)
- 5,41 mil. Kč · +20,3 %
Historie se nemusí opakovat. Kalkulačka ukazuje, co se stalo dřív, ne co se stane. Nezahrnuje nájem, úroky ani opravy.
Mgr. Aleš Kafka · Finance Morava
Krize není důvod nekupovat. Je to důvod mít správně nastavenou fixaci a finanční rezervu, abyste pauzu v klidu přečkali. To spolu nastavíme.
Vázaný zástupce společnosti Broker Trust, a.s. (IČO 26439719)Matematika čekání
+20 % pak −10 % = +8 %
Když trh nejdřív zdraží o pětinu a potom o desetinu zlevní, je pořád o 8 % výš než dnes. Čekání na krizi samo o sobě levnější nákup nezaručuje.
03 · Dostupnost a výnos
Byt dnes stojí víc výplat a vydělá méně nájmu než před deseti lety.
Fialová čára ukazuje, kolik bydlení stojí v poměru k příjmům lidí, zelená v poměru k nájmům. Čím výš, tím hůř pro kupujícího. Oranžově místa, kdy bylo bydlení nejdostupnější. [3]
cena vůči příjmům cena vůči nájmům
+28 %
O tolik víc příjmů než v roce 2015 dnes padne na stejné bydlení. Nejhůř bylo v roce 2022 (+34 %).
+65 %
O tolik rychleji od roku 2015 rostly ceny než nájmy. Pronájem proto vydělává méně než dřív.
25 888 Kč
Měsíční splátka průměrné nové hypotéky (4,59 mil. Kč) v srpnu 2026. [7]
Mgr. Aleš Kafka · Finance Morava
Kolik si můžete půjčit a za jakých podmínek? Projdeme vaši situaci a porovnáme nabídky bank.
Vázaný zástupce společnosti Broker Trust, a.s. (IČO 26439719)04 · Výhled 2026–2036
Jeden trh. Tři směry. Jedno okno po cestě.
Tři možné cesty cen bydlení na příštích deset let. Nejde o věštbu, ale o rozumné mantinely pro plánování.
Barevné pásmo ukazuje, kde by cena za 10 let skončila. Oranžová čára je jen příklad, jak může vypadat cesta s dvouletou pauzou; rok pauzy nepředpovídáme.
05 · Olomouc, Prostějov, Přerov
Stejný kraj. Rozdíl ceny o čtvrtinu.
Za kolik se byty a domy v okresech skutečně prodávaly (ne za kolik se inzerují). Cena za metr čtvereční. [5]
Prodejnost a dlouhodobá poptávka
Olomouc
Nejsilnější poptávková základna ze sledované trojice: univerzita, fakultní nemocnice, služby a krajský úřad. Platí se tu prémie, ale kupuje se i likvidita při dalším prodeji.
67 418Kč za m² bytu, 2025
+22,3 %zdražení za 2 roky
základproti Olomouci
4,05 mil.byt 60 m² za průměr
Hledat
Dobře řešené byty s výtahem a parkováním, dostupnost centra a zaměstnání.
Hlídat
Přeplacené novostavby a luxus s úzkým okruhem kupujících.
Okres v 1. pololetí 2026: přirozený úbytek −353, saldo stěhování +27. Město mělo na konci roku 2025 celkem 105 297 obyvatel; růst o 2 234 byl z velké části efektem kampaně za přihlášení k trvalému pobytu. [10, 12]
Predikce pro okresní města
Jak dopadnou Olomouc, Prostějov a Přerov za 10 let?
Každé město reaguje na krize jinak. Spočítali jsme, jak se ceny bytů v těchto okresech chovaly po krizi 2008, za covidu a po zdražení hypoték v roce 2022, a podle toho přepočítali výhled na deset let. [5, 15, 16]
Základní scénář (pro Olomouc) kdyby přišla krize jako 2008 kdyby to šlo jako po covidu kdyby přišla pauza jako 2022
Výchozí bod je průměrná prodejní cena bytu v okrese Olomouc za rok 2025. Pásmo je náš scénář přepočtený podle toho, jak toto město v minulosti reagovalo na růst a krize. Čáry ukazují, co by se stalo, kdyby se přesně zopakoval vývoj po minulých krizích.
Olomouc
V krizi 2008 spadl−24 %
Česko pro srovnání−16 %
Za 2019–2025 zdražil+95 %
Chová se podobně jako celé Česko, jen výrazněji. Z krize 2008 se vrátil za 8 let, stejně jako Česko.
Prostějov
V krizi 2008 spadl−32 %
Česko pro srovnání−16 %
Za 2019–2025 zdražil+112 %
V krizi padá zhruba dvakrát hlouběji než Česko a z krize 2008 se vrátil až za 9 let. V dobrých letech ale roste rychleji.
Přerov
V krizi 2008 spadl−32 %
Česko pro srovnání−16 %
Za 2019–2025 zdražil+115 %
V krizi padá zhruba dvakrát hlouběji než Česko a z krize 2008 se vrátil až za 10 let. V dobrých letech ale roste rychleji.
Data za Prostějov a Přerov stojí na menším počtu prodejů, berte je jako orientační. Minulý vývoj nezaručuje budoucí.
Mgr. Aleš Kafka · Finance Morava
Kupujete v Prostějově nebo v Přerově? V krizi tam ceny padaly zhruba dvakrát víc než v Česku. Nastavíme fixaci a rezervu tak, abyste případnou pauzu přečkali bez stresu.
Vázaný zástupce společnosti Broker Trust, a.s. (IČO 26439719)Tolik lidí ubylo v Olomouckém kraji za první půlrok 2026. Víc lidí umírá, než se rodí; stěhování je mírně v plusu. [10]
Tolik nových bytů se v kraji postavilo za rok 2025, o 28 % méně než rok předtím. Novostaveb je málo, ceny tedy netlačí dolů. [11]
Tolik ročně vydělá pronájem z ceny bytu v okrese Olomouc, ještě před výdaji. Po výdajích zbude zhruba o čtvrtinu až třetinu méně. [5, 9]
06 · Vyplatí se investiční byt?
Vydrží byt horší časy? Spočítejte to dřív, než podepíšete.
Předvyplnili jsme byt kolem 55 m² v Olomouci. Uvidíte, jestli se uživí sám, a když zadáte rok, spočítáme, kolik bude byt stát: podle minulých krizí ukážeme, kdy nejspíš přijde pokles a kdy zase růst.
Byt
Hypotéka
Jak se bude vyvíjet cena
Výrazně doplácíte−4 054 Kčkolik vám měsíčně zbude (nebo doplatíte) po splátce a výdajích
Nájem (bez prázdných měsíců)15 125 Kč
Výdaje za byt−2 269 Kč
Splátka hypotéky−16 910 Kč
Ve splátce je v prvním roce zhruba 3 873 Kč měsíčně, které splácejí samotný dluh. Tahle část není ztráta, ale spoření do vlastního bytu.
Předpověď ceny podle minulých krizí · Olomouc
Byt v roce 20364,33 mil. Kč−4 % proti dnešku
Krize podle modelu2032–2035ceny dolů až o 24 %, zpět na vrcholu 2039
těžká krize jako 2008 mírná krize jako 2022 kdyby krize nepřišla
Podle minulých cyklů porostou ceny v okrese Olomouc do roku 2031. Pak přijde krize: při těžké krizi jako v roce 2008 klesnou do roku 2035 zhruba o 24 % a na vrchol se vrátí v roce 2039. Potom zase rostou. Rok 2036 vychází do zotavení. Kdo musí prodat právě tehdy, prodává levněji. Rezerva, která vám dovolí počkat, je důležitější než přesný odhad roku.
Výnos z nájmu4,4 %
Výnos po výdajích3,4 %
Vaše peníze na začátku1,35 mil.
Výnos z vašich peněz-3,6 %
Do jakého úroku to vychází2,75 %
Nejvyšší dluh vůči ceně (rok 2026)70 %
V roce 2036 by byt stál 4,33 mil. Kč, na hypotéce by zbývalo 2,56 mil. Kč a vám by patřilo 1,77 mil. Kč. Kdyby krize nepřišla, stál by 6,75 mil. Kč. „Do jakého úroku to vychází“ je sazba, při které nájem po výdajích přesně zaplatí splátku.
Orientační výpočet bez daní, poplatků a růstu nájmu. Předpověď ceny opakuje průběh minulých krizí, budoucnost se jim podobat nemusí. Nejde o investiční doporučení ani nabídku úvěru.
Mgr. Aleš Kafka · Finance Morava
Kalkulačka počítá orientačně. Skutečný úrok, fixaci, kolik vám banka půjčí a pojištění spočítáme pro váš konkrétní byt.
Vázaný zástupce společnosti Broker Trust, a.s. (IČO 26439719)07 · Od bytu po výrobní halu
Každá nemovitost má jiný cyklus.
Ne všechno zdražuje stejně. Citlivost říká, jak moc daný typ nemovitosti reaguje na úroky a ekonomiku.
Bytycitlivost: nízká
Běžné byty v dobrých lokalitách
Relativně odolná poptávka. Cenu ale strop drží kupní síla a sazby.
Okno: Slabší hypoteční poptávka, prodávající dokončuje jiný nákup.
Bytycitlivost: střední
Velké a luxusní byty
Kvalita drží zájem, vysoká celková cena zužuje okruh kupujících.
Okno: Dlouhá inzerce a individuální vyjednávání.
Domycitlivost: nízká
Moderní rodinné domy
Nízké provozní náklady a praktická dispozice. Rozhoduje pořizovací cena.
Okno: Přestřelená výchozí cena nebo časový tlak majitele.
Domycitlivost: vysoká
Staré velké domy
Největší riziko dlouhodobého zaostávání a obtížného dalšího prodeje.
Okno: Sleva musí pokrýt rekonstrukci i rezervu, jinak to není sleva.
Pozemkycitlivost: střední
Stavební parcely
Zasíťované parcely drží hodnotu, ale čekání nenese nájem.
Okno: Potřeba likvidity vlastníka, zaseknutý projekt.
Výnosovécitlivost: střední
Činžovní domy
Hodnotu určuje čisté nájemné, technický stav a správa.
Okno: Neefektivní správa, napravitelné nedostatky, složitější prodej.
Výnosovécitlivost: vysoká
Kanceláře a obchody
Velké rozdíly podle místa, využitelnosti a nájemců.
Okno: Odchod nájemce. Sleva ovšem může jen odrážet budoucí neobsazenost.
Výnosovécitlivost: střední
Sklady a výroba
Závisí na hospodářství, napojení a konkrétním nájemci.
Okno: Konec nájmu, refinancování vlastníka.
Ostatnícitlivost: vysoká
Chaty a rekreace
Citlivé na rodinné rozpočty a skutečné využití.
Okno: Ústup zájmu o druhé bydlení, vysoké provozní náklady.
Ostatnícitlivost: střední
Zemědělská půda a lesy
Vlastní investiční logika, prognózu bytů nelze přebírat.
Okno: Dělení portfolia, přístup, pacht. Nutné individuální ocenění.
Proč komerční budovy zlevní, i když nájemník platí
Čistý nájem 1 mil. Kč ročně. Kolik stojí budova?
Kupec platí za budovu podle toho, kolik mu vydělá. Když jsou peníze dražší, chce vyšší výnos, a proto nabídne méně, i když nájemník platí stejně.
16,7 mil. Kč−16,7 % proti výnosu 5 %
Ani průmysl není automatická jistota: neobsazenost skladů v ČR ve 2Q 2026 činila 5,47 %, meziročně o 0,67 p. b. víc. [14]
08 · Jak poznat skutečné okno
Jeden zlevněný inzerát není změna trhu. Souběh signálů ano.
Zaškrtněte, co na svém trhu vidíte. Nebo si nechte ukázat naše čtení k 3. 10. 2026.
Stav oknaZavřené
Běžný trh. Slevy jsou individuální a dobrý nákup stojí na konkrétním prodávajícím.
Naše čtení: nájmy drží (Olomouc +1,4 % za čtvrtletí) a financování se od jara zdražuje. Realizované ceny ale zatím rostou a nabídka výrazně nepřibývá. [1, 8, 9]
09 · Rozhodovací pravidla
Jak bychom podle toho jednali.
Pro investiční nákup tři pravidla. Pro vlastní bydlení jedna výjimka.
Výnos po nákladech
Nájem minus neobsazenost, náklady vlastníka, správa, pojištění a rezerva na velké opravy. Teprve potom financování.
Přežít nepříjemný scénář
Nižší nájem, pár měsíců bez nájemníka, dražší refinancování a pokles hodnoty o 20 %. Musíte mít možnost nemovitost držet.
Neplatit za budoucí růst
Přidanou hodnotu tvoří rekonstrukce, lepší správa nebo vyjednaná cena. Zdražení trhu pod kontrolou nemáte.
Bydlení pro rodinu
Najdete-li výjimečně vhodný byt nebo dům na dalších patnáct let za obhajitelnou cenu, neodkládejte ho kvůli představě plošné slevy. U investice buďte přísnější.
Zdroje, metodika a fotografie otevřít +
Data
- [1] Eurostat · House price index ČR (prc_hpi_q, prc_hpi_a), data do 2Q 2026 ↗
- [2] Eurostat · HICP ČR, roční průměr (prc_hicp_aind) ↗
- [3] OECD · Analytical house price indicators (cena/příjem, cena/nájem), ČR ↗
- [4] ČSÚ · Ceny nemovitostí, rok 2025 (byty +10,6 %, RD +6,7 %) ↗
- [5] ČSÚ · Ceny nemovitostí za 2023–2025, tab. 2-4 a 1-4 podle okresů ↗
- [6] ČBA Monitor · Nabídkové ceny bytů (data ČSÚ), 2Q 2026 ↗
- [7] ČBA Hypomonitor · nové hypotéky, srpen 2026 ↗
- [8] Swiss Life Hypoindex · nabídkové sazby, září 2026 ↗
- [9] Deloitte Rent Index · 2Q 2026 (Olomouc 296 Kč/m², ČR 343 Kč/m²) ↗
- [10] ČSÚ · Obyvatelstvo Olomouckého kraje, 1. pololetí 2026 ↗
- [11] ČSÚ · Bytová výstavba v Olomouckém kraji, rok 2025 ↗
- [12] Drbna (údaje ČSÚ) · obyvatelé měst kraje 2025, kampaň Olomouce ↗
- [13] ČNB · Rezidenční trh a ceny nemovitostí v ČR ↗
- [14] CBRE · Průmysl a logistika ČR, 2Q 2026 (neobsazenost 5,47 %) ↗
- [15] ČSÚ · Ceny sledovaných druhů nemovitostí 2006–2008 až 2016–2018, tab. 2-4 (okresy, daňová přiznání) ↗
- [16] ČSÚ · Ceny nemovitostí 2019–2021 a 2022–2024, tab. 2-4 (okresy, katastr) ↗
- [17] MMF · Not all Housing Cycles are Created Equal, WP/25/50 (expanze ~8 let, kontrakce ~5 let) ↗
- [18] Bracke (2013) · How Long Do Housing Cycles Last? 19 zemí OECD, MMF WP/11/231 ↗
Metodika
Reálný index = index cen bydlení Eurostatu / roční průměr HICP, obojí 2015 = 100. Okna vyznačují období mezi reálným vrcholem a dnem ročních průměrů.
Kalkulačka krize: čtvrtletní Eurostat HPI ČR od počátku šoku (3Q 2008, 1Q 2020, 3Q 2022) přepočtený na zadanou cenu; reálná varianta deflovaná čtvrtletním průměrem HICP (data do 4Q 2025).
Předpověď ceny v kalkulačce: vrchol cyklu 2031 (okno 2029–2033) z délky minulých expanzí od dna 2Q 2023: OECD průměr ~6 let (Bracke 2013), MMF ~8 let (WP/25/50), ČR 1Q 2013 → 3Q 2022 9,5 roku. Do vrcholu tempo základního scénáře přepočtené β okresu, poté skutečná trajektorie okresu po krizi 2008 (10 let) nebo 2022 (3 roky), dál opět tempo základního scénáře. Zůstatek úvěru anuitně od roku 2026.
Predikce okresů: průměrné kupní ceny bytů podle okresů (ČSÚ, tab. 2-4), 2006–2018 z daňových přiznání (starší byty), 2019–2025 z katastru; mezi řadami metodický zlom. β = ln(růst okresu 2019→2025) / ln(růst ČR); násobek poklesu = pokles okresu 2008→dno / pokles ČR. Výhled okresu = celostátní scénář^β, u poklesu 1 − (1 − m) × násobek poklesu.
Scénáře: koncové rozpětí indexu 2036 (dnes = 100), mezilehlé roky rovnoměrným složeným růstem. Reálné hodnoty: (1 + nominální změna) / (1 + inflace)¹⁰ − 1. Neobsahují nájemné, financování, opravy ani transakční náklady.
Nabídkové a realizované ceny mají odlišnou metodiku a období. Regionální hodnocení a citlivost segmentů jsou analytická interpretace autorů připravená s pomocí AI, nikoli individuální investiční doporučení ani nabídka úvěru. Minulý vývoj nezaručuje budoucí.
Fotografie
- Portréty: Finance Morava (Aleš Kafka), jakubdohnal.cz (Jakub Dohnal)
- Úvodní foto: Dolní náměstí, Olomouc, letecky · Lehky.cz · CC BY-SA 4.0 · zmenšeno
- Pavelčákova ulice, Olomouc, letecky · Lehky.cz · CC BY-SA 4.0 · zmenšeno
- Horní náměstí, Olomouc · Pudelek · CC BY-SA 4.0 · zmenšeno
- Stará a nová radnice, Prostějov · Jiří Komárek · CC BY-SA 4.0 · zmenšeno
- Horní náměstí, Přerov · Jiří Komárek · CC BY-SA 4.0 · zmenšeno
- Kosíř, letecky · JakubPluskal · CC BY-SA 4.0 · zmenšeno